
Édition n° 1 · octobre 2026
Facture électronique : 2028 pour recevoir, 2029 pour émettre
Le projet de loi n° 8815 prévoit de rendre la facture électronique obligatoire entre entreprises établies au Luxembourg. Pour la plupart des TPE et PME : accepter les factures électroniques de ses fournisseurs dès le 1er janvier 2028, émettre les siennes au plus tard le 1er janvier 2029. Un PDF ne suffira plus.
Projet de loi n° 8815 · pas encore voté
Déposé à la Chambre des Députés le 30 juillet 2026, en commission des Finances depuis le 18 septembre. Au 1er octobre : ni avis du Conseil d’État, ni vote. Projet de loi, pas encore voté : toutes les dates de cette lettre peuvent encore bouger.
Chaque début de mois : où en est le texte, ce qui a changé, ce que vous avez à faire. Chaque date avec son statut. Prochaine édition : début novembre. Recevoir la lettre.
Quatre choses à retenir
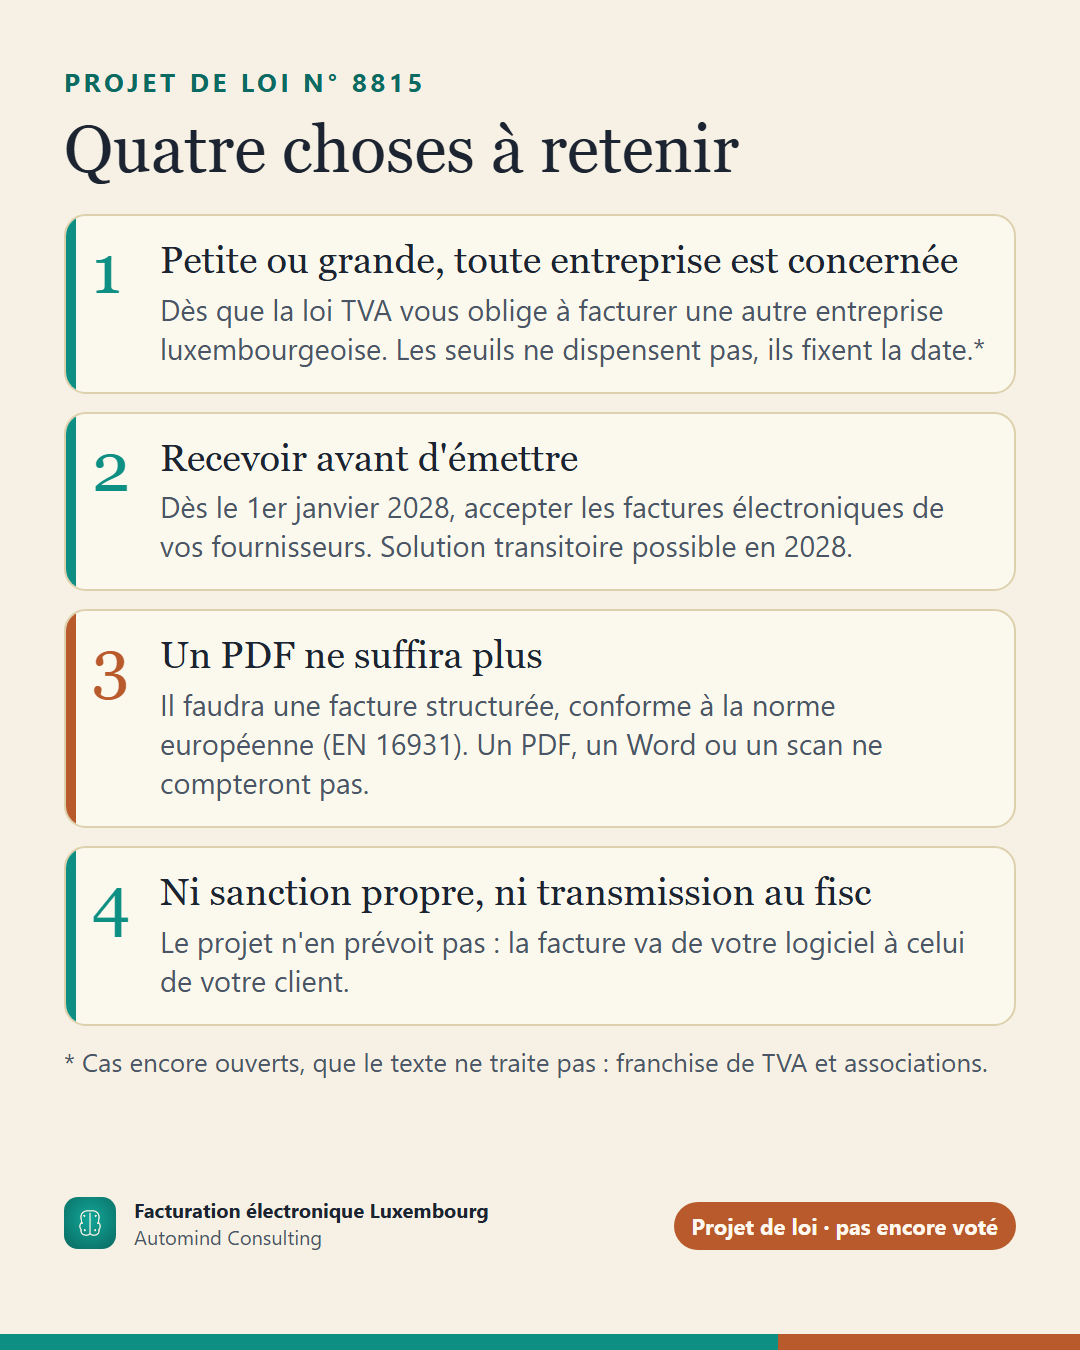
Petite ou grande, toute entreprise est concernée. Dès que la loi TVA vous oblige à facturer une autre entreprise luxembourgeoise, pour une vente taxable au Luxembourg, vous êtes dans le champ : les seuils ne dispensent pas, ils fixent la date. Hors de ce projet : les particuliers et l’étranger. Le texte ne dit rien de la franchise de TVA, des associations ni des activités exonérées : à vérifier avec votre fiduciaire.
Recevoir avant d’émettre. Dès le 1er janvier 2028, vous ne pourrez plus refuser une facture parce qu’elle est électronique : il faudra l’ouvrir, la vérifier, la payer, comme une facture papier. En 2028, une solution transitoire de réception est prévue, un moyen simplifié hors réseau dont un règlement fixera la forme, jusqu’au 31 décembre 2028 (30 juin au-dessus des seuils). Ensuite, la réception passe par le réseau.
Un PDF ne suffira plus. Il faudra un fichier structuré, que le logiciel de votre client lit sans ressaisie, conforme à la norme européenne (EN 16931, que le projet ne nomme pas mais qui est déjà celle du secteur public). Un PDF, un Word ou un scan ne compteront pas ; un PDF pourra accompagner la facture structurée, seule à faire foi.
Ni sanction propre, ni transmission au fisc. Le projet ne crée pas de sanction spécifique et ne prévoit aucune transmission de vos factures à l’administration fiscale : la facture va de votre logiciel à celui de votre client. Les règles habituelles de la TVA continuent de s’appliquer.
Votre calendrier
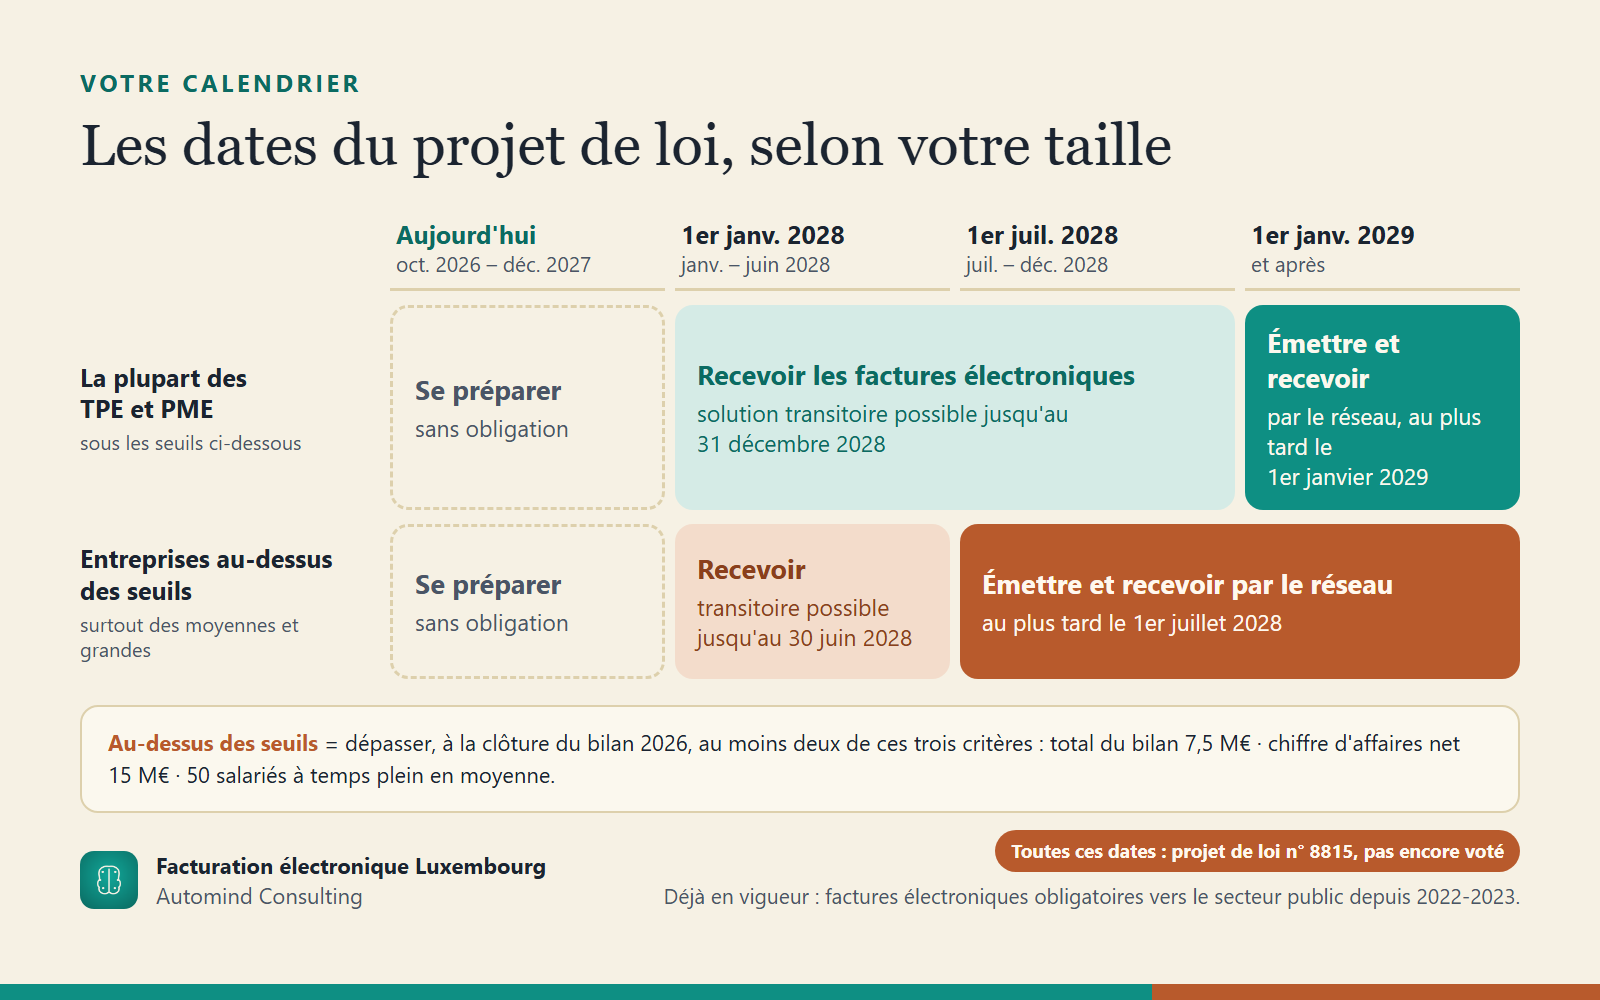
Les dates d’émission sont des dates limites. Au-dessus des seuils : dépasser, à la clôture du bilan 2026, au moins deux des trois critères du visuel ; votre fiduciaire fera ce calcul au printemps 2027.
Vous facturez une commune, un ministère ou un établissement public ? Vous y êtes déjà : la facture électronique y est obligatoire pour toutes les entreprises depuis le 18 mars 2023.
Votre entreprise est-elle concernée ?
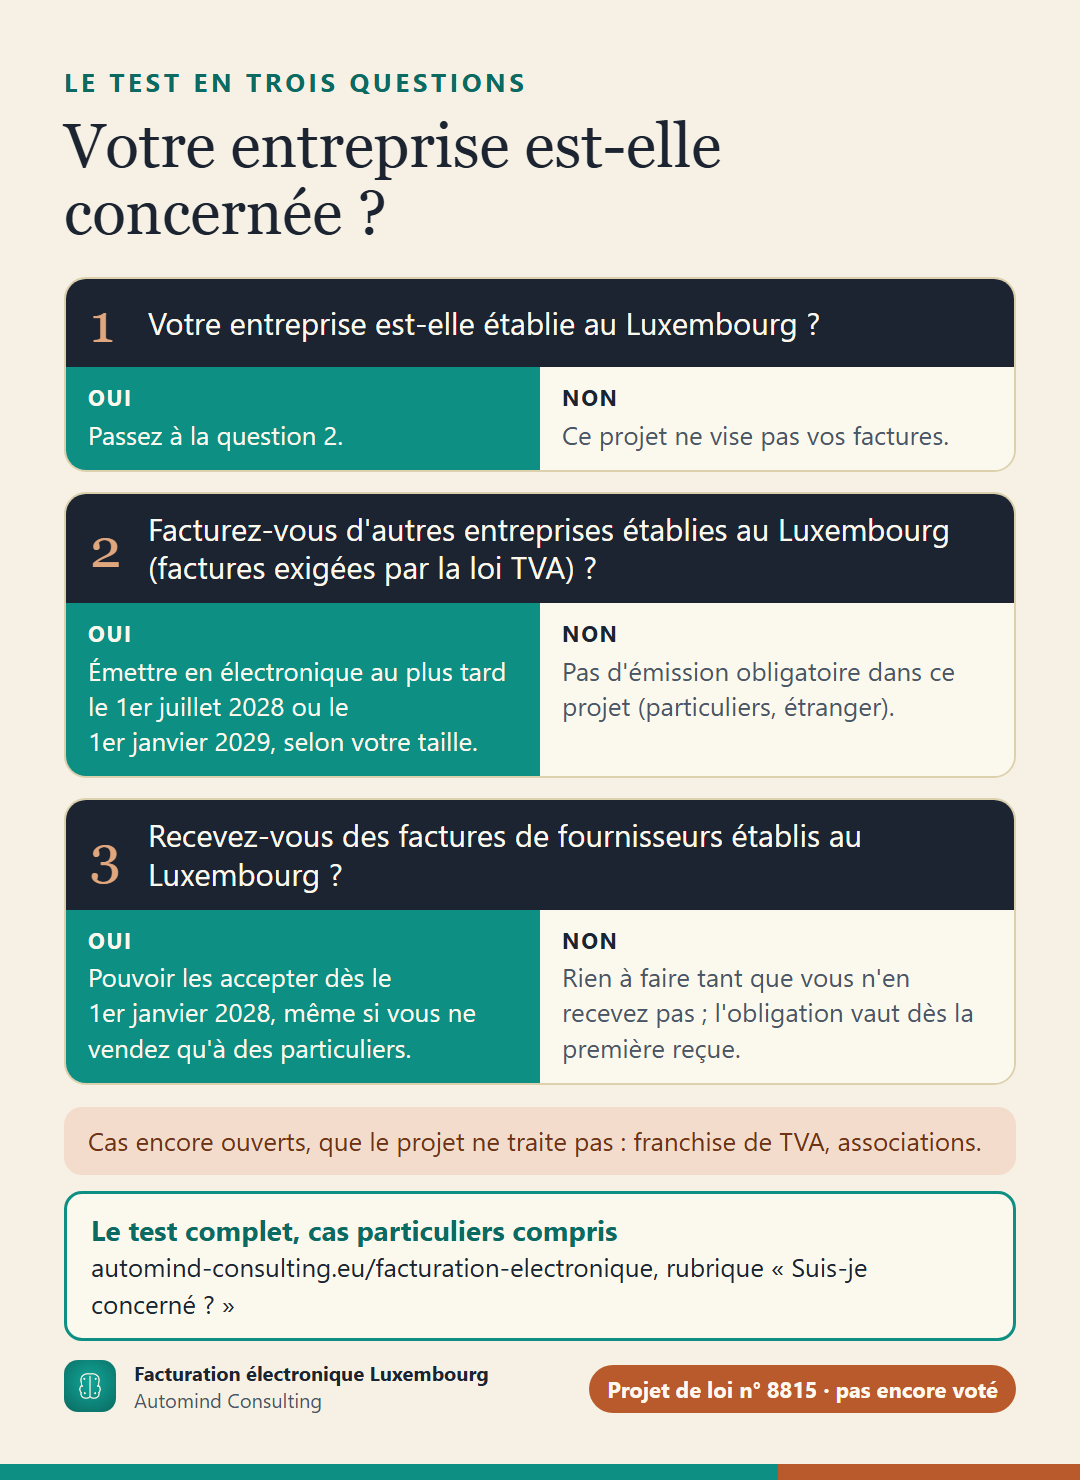
Un exemple, fictif. Une entreprise de huit personnes ne vend qu’à des particuliers et achète ses matériaux à un grossiste luxembourgeois au-dessus des seuils. Son obligation d’accepter les factures électroniques court dès le 1er janvier 2028 ; les premières arriveront quand son grossiste commencera à en émettre, au plus tard le 1er juillet 2028.
Le test complet, cas particuliers compris, prend deux minutes : Suis-je concerné ?
Vos réponses restent dans votre navigateur.
Peppol, en bref
Peppol est le réseau européen par lequel circulent déjà les factures électroniques du secteur public luxembourgeois. Il fonctionne comme une poste : votre logiciel confie la facture à un prestataire raccordé, un point d’accès, qui la remet à celui de votre client. Le projet ne le nomme pas : le réseau sera désigné par un règlement grand-ducal, pas encore publié ; le portail officiel annonce la réutilisation de Peppol. Pour les très petits volumes, des formulaires publics (MyGuichet.lu) sont prévus ; au-delà de plafonds à fixer, chaque facture passée par ces formulaires coûterait de 2 à 5 € HT (projet de loi, pas encore voté).
Vos clients en France, en Belgique ou en Allemagne ? Hors de ce projet. Une règle européenne déjà en vigueur, ViDA, rendra la facture électronique obligatoire entre entreprises de deux pays de l’Union au 1er juillet 2030.
Dès maintenant, sans rien acheter
- Comptez vos factures envoyées et reçues chaque mois : c’est ce qui décidera entre formulaires publics et logiciel raccordé.
- Demandez à votre éditeur de logiciel s’il prévoit Peppol, et à quel prix. Sous Word ou Excel ? Trois voies existeront : votre fiduciaire, un outil raccordé, les formulaires publics pour les très petits volumes.
- Parlez-en à votre fiduciaire : si elle établit ou saisit vos factures, c’est avec elle que la question se règle.
Des précautions de bon sens, pas des obligations. Rien ne presse au point d’acheter dans l’urgence.
Une aide pour s’équiper
SME Packages – Digital
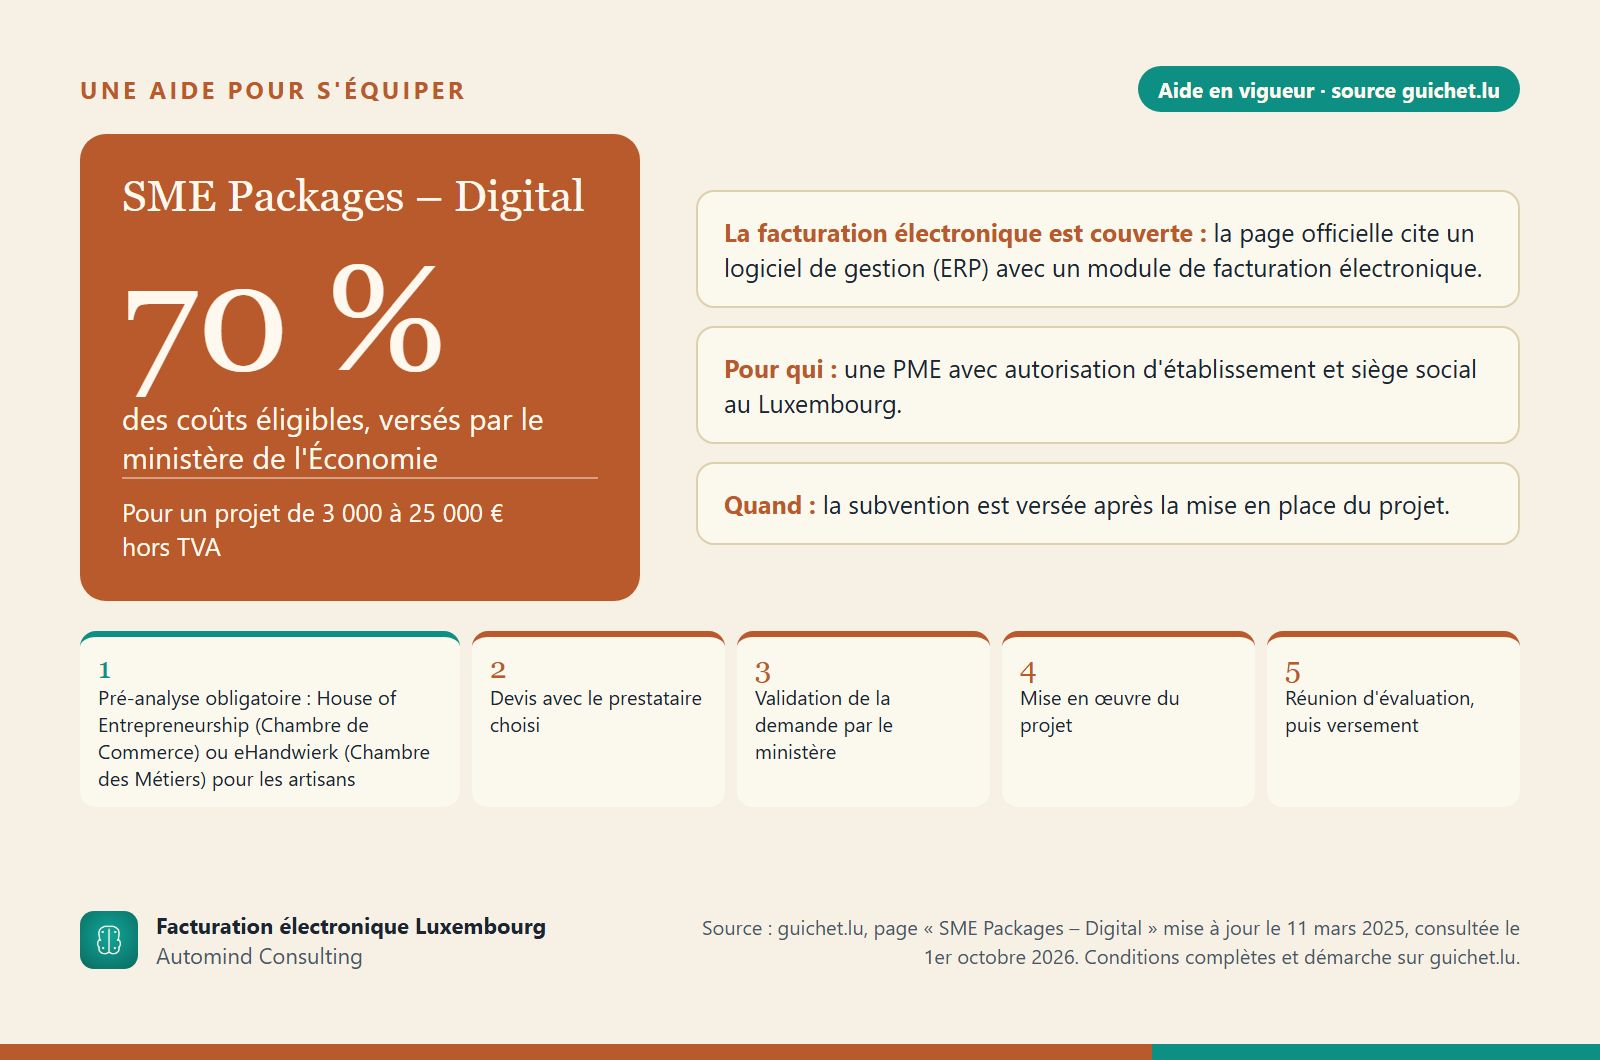
Si un projet se dessine, la première étape est la pré-analyse, obligatoire, auprès de la House of Entrepreneurship (Chambre de Commerce) ou du service eHandwierk (Chambre des Métiers) pour les artisans. Le ministère de l’Économie subventionne ensuite 70 % des coûts éligibles d’un projet de 3 000 à 25 000 € HTVA ; la page officielle cite expressément un logiciel de gestion avec un module de facturation électronique. Pour les PME avec autorisation d’établissement et siège social au Luxembourg ; versement après la mise en place.
Source : guichet.lu, page mise à jour le 11 mars 2025, consultée le 1er octobre 2026.
Ce que je surveille pour vous
- Le vote, et peut-être les dates : en commission, des députés se sont inquiétés de la capacité des petites entreprises à s’adapter.
- Franchise de TVA et associations : ce que dit le texte, ce qu’il ne dit pas, et les avis des chambres dès qu’ils seront publiés.
- Le règlement grand-ducal : le réseau retenu, les plafonds des formulaires publics.
- L’avis du Conseil d’État.
Chaque édition dit où ils en sont. Le jour où le Conseil d’État rend son avis ou la Chambre vote, une édition spéciale. En novembre : se raccorder à Peppol sans informaticien, les options et des ordres de grandeur de prix.
S’abonner
Une édition par mois, cinq minutes, chaque date avec son statut.
Vous connaissez un dirigeant de TPE ou de PME concerné ? Transmettez-lui cette édition.
Qui écrit. Jérôme Doyen, consultant indépendant à Bertrange (Automind Consulting) : j’aide les petites structures, sans service informatique, à choisir et mettre en place leurs outils. Je ne vends pas de logiciel et ne suis lié à aucun éditeur ni point d’accès. Mon accompagnement (poser le besoin, préparer la pré-analyse, mettre en place la solution avec votre fiduciaire) n’entre pas à ce jour dans les coûts subventionnés par SME Packages. Une question ? Écrivez-moi : jerome.doyen@automind-consulting.eu
Cette lettre informe ; elle ne remplace pas un conseil fiscal, comptable ou juridique. Les dates issues du projet de loi 8815 peuvent encore évoluer.
Sources
- Chambre des Députés, dossier parlementaire 8815, consulté le 1er octobre 2026
- Projet de loi 8815, document de dépôt, 30 juillet 2026
- Chambre des Députés, « Trois nouveaux projets de loi : TVA, facturation électronique obligatoire et fiscalité des opérateurs de plateformes », 18 septembre 2026
- Gouvernement, résumé des travaux du Conseil de gouvernement du 17 juillet 2026
- efacturation.public.lu, « Dépôt d’un projet de loi sur la facturation électronique entre entreprises », 30 juillet 2026
- efacturation.public.lu, portail officiel (obligation pour le secteur public)
- Commission européenne, VAT in the Digital Age (ViDA)
- guichet.lu, SME Packages – Digital